让不懂建站的用户快速建站,让会建站的提高建站效率!
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
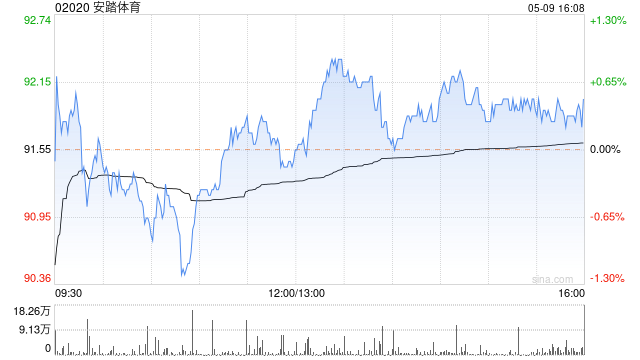
客户端 招商证券发布相干阐扬注解称,安踏体育(02020)仍然是通盲从饰产业的首选,旗下的品牌涵盖高端、户外及人人市集,因此该集团是国内通盲从饰品牌公司中最能收拢市集增长契机的公司,该行予以其指标价99.8港元,评级“增抓”。另特步外洋(01368)在跑步界限的业务亦应该使其竣事高于行业的增长,指标价6.6港元,评级“增抓”;而在居品线竣事多元化发展之前,李宁(02331)增长将会放缓,指标价看25.6港元,评级“增抓”。 阐扬注解指出,主流通盲从饰品牌与户外品牌之间的增长率相反阐述了浮滥者需求的滚动。户外居品持续比传统的主流通盲从饰居品价钱更高,突显了廉价并不一定是增长的主要要素。相背,更关节的是居品的性价比,即以符合的价钱推出得当的居品。透过推出热门高价居品的廉价版,adidas可能但愿提供浮滥者更具性价比的采选。通常,CHANEL或肯定即使栽培价钱也不会对需求产生负面影响。 股市回暖,抄底炒股先开户!智能定投、要求单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP 包袱裁剪:史丽君 |