让不懂建站的用户快速建站,让会建站的提高建站效率!
|
比年来,白酒行业的份额抓续向行业龙头、区域龙头聚会,区域酒企的阐述颇受暖热。动作徽酒的领头羊,古井贡酒(000596.SZ)2023年交出一份营收、归母净利润双增的答卷,且2023年营收称愿站上“200亿”梯队。 事迹高增同期,古井贡酒连续朝上破损,定下——2024年公司策动完毕买卖收入244.5亿元,较上年增长20.72%;2024年策动完毕利润总数79.5亿元,较上年增长25.55%的意见。合座来看,本年古井贡酒的营收增速意见与旧年基本守护一致,但利润总数增速意见却下调了8.66个百分点。 证券之星留心到,对于区域品牌,天下化是绕不开的话题。然则,现在来看,古井贡酒大略以上营收来自主阵脚华中地区,而天下化拓展成功甚微。另一方面,次高端居品年份原浆是古井贡酒事迹拉动的主要身分,其在高端市集竞争上风并不昭彰。 2024年利润总数增速意见出现下调 古井贡酒主要从事白酒的分娩和销售,是我国第一家同期刊行A、B两支股票的白酒类上市公司。 旧年头,古井贡酒定下——2023年策动完毕买卖收入201亿元,同比增长 20.26%;策动完毕利润总数60亿元,同比增长34.21%的意见。如今看来,古井贡酒这一意见达成。 财报泄露,古井贡酒2023年完毕买卖收入202.54亿元,同比增长21.18%;利润总数为63.32亿元;归母净利润45.89亿元,同比增长46.01%。 从财报来看,次高端居品年份原浆系列对古井贡酒事迹的带动。旧年古井贡酒年份原浆系列居品营收达到154.17亿元,同比增长27.34%;完毕销量6.35万吨,同比增长20.63%。相应地,该居品库存量也同比增长0.21%至2.47万吨。 比拟而言,古井贡酒其他居品条线的阐述不足年份原浆。旧年,古井贡酒系列居品完毕营收20.16亿元,同比增长7.56%;古井贡酒系列居品完毕销量2.97万吨,同比下跌3.83%。黄鹤楼过甚他居品完毕营收22.06亿元,同比微增0.87%;完毕销量2.52万吨,同比下跌19.37%。 古井贡酒的几大条线居品中,年份原浆的毛利率最高,达到85.65%,同比增长1.14个百分点。古井贡酒的毛利率最低,为58.27%,且在旧年下滑了1.45个百分点。 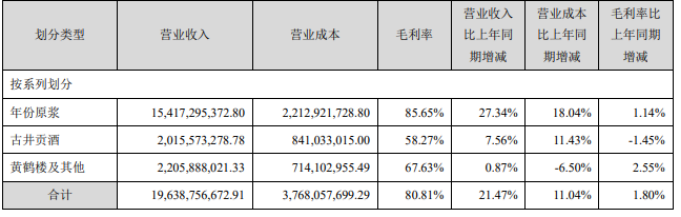
事迹评释会上,有投资者发问“在重心打造次高端与高端居品线的政策下,古井贡酒如何均衡市集需求与品牌定位,现在主打的高端居品线中,销量最隆起的是什么居品?具体销售情况如何?具体遴荐了哪些规律来升迁高端居品的市集份额和消费者领悟度?” 古井贡酒方面暗意,公司抓续坚抓“次高端”政策,不休优化居品结构,作念好全价位居品线布局。公司现在中枢居品为年份原浆系列居品,其中阐述较为隆起的次高端居品为古20、古16、古8等。公司将连续坚抓以古20为政策支点扩大次高端消费群体,同期连续升迁中端居品古5、献礼及老贡酒销售畛域,知足公共消费需求。 而对于高端化居品布局,古井贡酒暗意,公司已制定高端居品策动,现在已推出以古30和年三十为代表的高端形象居品。 在业内东谈主士看来,在白酒高端市集,千元价钱带居品已有多个具备畛域的大单品,且多为一线名酒,古井贡酒在高端板块面对的压力可想而知,现在其竞争上风仍聚会在次高端市集。 本年一季度,古井贡酒事迹连续保抓增速。本年Q1公司完毕营收82.86亿元,同比增长25.85%;归母净利润20.66亿元,同比增长31.61%。 针对本年筹划意见,古井贡酒在年报称,2024年公司策动完毕买卖收入244.5亿元,较上年增长20.72%;2024年策动完毕利润总数79.5亿元,较上年增长25.55%。合座来看,本年古井贡酒的营收增速意见与旧年基本守护一致,但利润总数增速意见出现了下调。 需要留心的是,在白酒行业合座面对动销压力的布景下,除了营收与净利等维度,财报中的存货等数据雷同值得暖热。 证据财报,2024年一季度,四家徽酒上市公司的存货均有不同过程的增长。其中,古井贡酒一季度的存货金额为75.73亿元,同比增长25.11%,存货畛域及增速均位列第一,这也意味着其2024年面对的库存压力并不小。 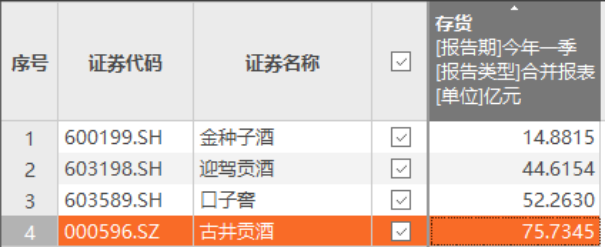
超大略营收来自华中地区 动作区域酒企,将来要念念在体量上完毕较大破损,泛天下化或者天下化是必经之路。对于“徽酒大哥”古井贡酒而言,更是如斯。 2018年,彼时兼任古井集团和古井贡酒董事长的梁金辉建议,策动到2020年底,隐匿天下空缺县市,完成天下化,隐秘80%以上县市,经销商畛域达到6000家以上。 日前,古井贡酒召开的事迹评释会,处分层在会上说起企业的天下市集隐秘率已达70%,省内、省外结构占比为6:4。但这距离此前2020年底隐秘80%以上县市的愿景仍有各异。 甘休2023年末,古井贡酒经销商共有4641家。从销售数据来看,古井贡酒在不同区域的收入收支甚远。 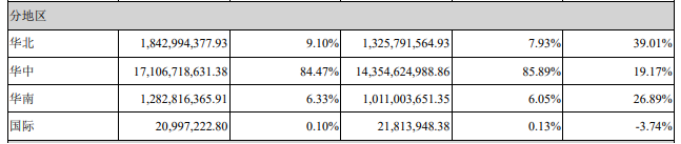
2023年,古井贡酒华中、华北、华南地区营收增长分辨增长19.17%、39.01%、26.89%。尽管华北区增速较快,但该区域收入占比仅为9.1%,不到总数的十分之一,而华南地区销售占比仅为6.33%。诚然“大本营”华中区域销售占比较2022年下滑了1.42个百分点,但占比仍高达84.47%。 可见,一年时代曩昔,古井贡酒的天下化拓展成功甚微,尤其以华南地区的拓展速率较为逐渐。 尽管在安徽省内,古井贡酒仍然占据着最大的市集,但迎驾贡酒(603198.SH)这几年起势很猛,老三口子窖(603589.SH)也一直在追逐,导致徽酒内卷得是非。 对于古井贡酒而言,迈向天下的同期,也要警惕上风区域的市集份额。 有分析指出,推敲到河南、湖北、江苏、河北等区域现在基本也曾进入获利期,将来合座的占比升迁可能面对一些减慢,在古井贡酒建议更高营收意见后,将来其他区域能否有用破损以及如何破损就变得荒谬要道。 本色上,为了加大天下市集布局,古井贡酒在旧年消耗不少财力。销售用度支拨就高达54.37亿元,同比增长16.46%,在A股上市酒企中列第二。 销售用度中,细分告滥用支拨为11.01亿元,同比增长10.67%。其中大略以上投放在电视、线下传统渠谈,投放在线上的用度仅有1.66亿元。 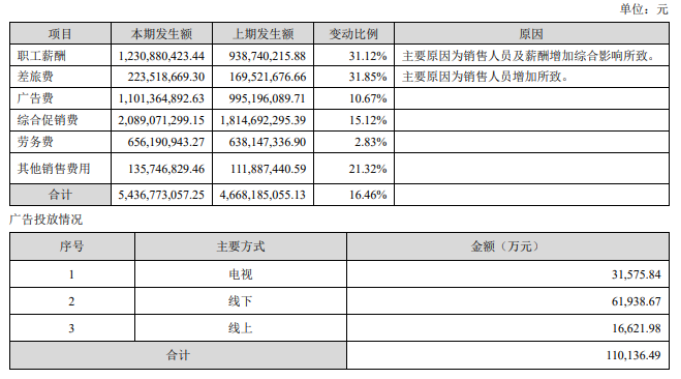
一般而言,销售用度经常跟着企业营收、市集畛域的升迁而下跌。古井贡酒的销售用度仍居高不下的情形激勉投资者暖热。 对此古井贡酒方面在事迹评释会上恢复称“需要剖判和抓续的市集干涉,来扩大市集占有率”。 但行业东谈主士合计,天下化情况、用度率改善,将成为古井贡酒能否达成事迹意见的要道。(本文首发证券之星,作家|刘凤茹) 股市回暖,抄底炒股先开户!智能定投、条款单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP |